

本文来自微信公众号: AI时代我的人生下半场 期货黄金杠杆是多少,作者:席春迎博士
一、木头姐的“两位数”预言:一场关于AI的宏观豪赌
2026年二季度,美国实际GDP年化增速仅1.5%,低于市场预期的2.1%。
数据公布当天,ARK Invest首席执行官Cathie Wood(木头姐)在X平台上抛出了一个令市场瞠目的判断:AI推理Token用量一年内增长了25倍,正以指数级速度倍增,很可能将美国实际GDP增长推至两位数。
马斯克随即附和:“AI的巨浪已经开始了。”
一个是曾经押注特斯拉一战成名的科技多头,一个是把人类送上火星的工业狂人。当这两位同时站出来,为同一份关于AI的宏观叙事背书时,资本市场很难不为之侧目。
但问题是:Token用量增长25倍,真的能传导到GDP增长两位数吗?
二、ARK的逻辑链条:从成本坍塌到生产力跃升
ARK的推理并不复杂,甚至可以说非常直观:
第一,AI推理成本断崖式下降:根据《Big Ideas 2026》,AI单位推理成本下降超过90%,某些测试中推理成本年降幅高达99%,训练成本以每年约75%的速度下降;
第二,Token消耗量爆发,成本越便宜企业采用的门槛越低,推理Token用量一年内增长25倍;
第三,经济活动AI化,更多流程被AI接管,知识工作者效率提升,企业运营成本下降;
第四,生产力跃升带动GDP跃升:ARK模型假设生产率增长5%到7%,叠加约1%的劳动力增长,名义GDP增长可达6%到8%,实际GDP则可能进入两位数。
木头姐还强调,AI驱动的生产力增长倾向于降低通胀而非推高通胀,这与当前3.7%的核心PCE形成了鲜明对照。
如果这套逻辑成立,那么我们正在见证的不是一次普通的科技周期,而是一次堪比电力、铁路、汽车的“大加速”。
三、但Token不等于GDP
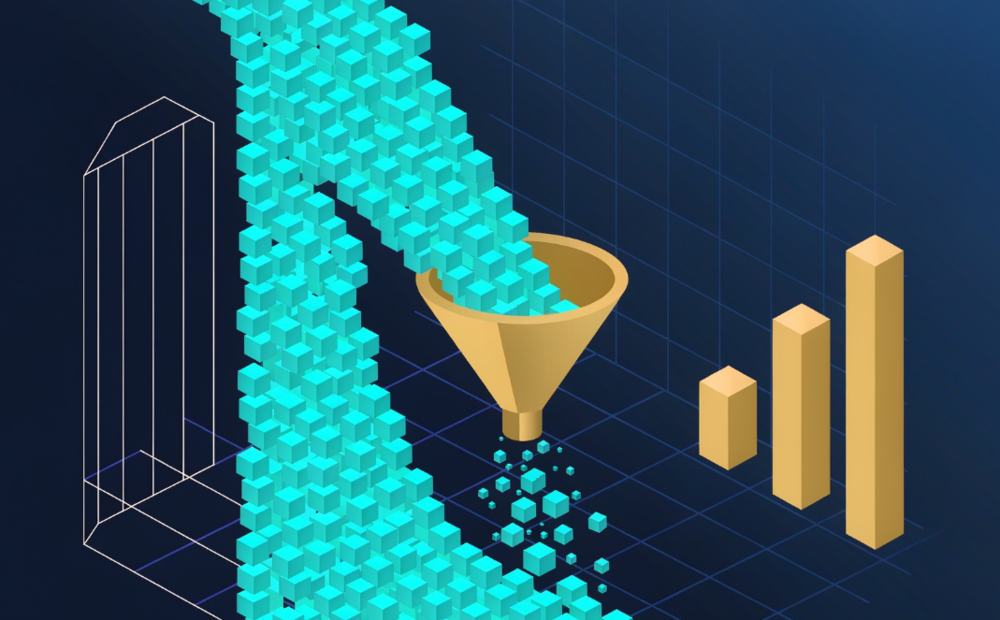
▲左侧是用量的爆发,右侧是产出的增长:中间隔着一个漏斗
我们必须先做一个冷静的区分:Token用量增长25倍,不等于经济产出增长25倍,更不等于GDP增长两位数。
历史上,每一次技术革命都经历过类似的“用量爆发-效率幻觉-实际滞后”阶段。
2000年互联网泡沫时期,美国光纤铺设量激增,但大量带宽闲置多年;智能手机普及初期,移动数据流量呈指数级增长,但GDP增速并未同步跃升。
为什么?因为GDP衡量的是增加值,不是活动量。AI可以生成10倍的文本、代码、图像、客服对话,但如果这些增量只是替代了原有岗位、压低了服务价格,GDP可能并不会同比例增长,甚至可能被通缩效应抵消。
换句话说,AI可能让经济“更快”,但不一定让经济“更大”——这正是ARK预测中最脆弱的一环。
四、生产率5%到7%:一个需要奇迹的假设
ARK的模型假设美国生产率增长达到5%到7%。
这有多激进?美国过去几十年的劳动生产率年均增速大约在1%到2%,即便是在1995到2004年的互联网繁荣期,美国生产率增速也只在3%左右。要达到5%到7%,就意味着AI必须以远超互联网的速度渗透到经济的每一个角落,并且这种渗透必须立刻转化为可测量的产出提升。
但这在现实中困难重重:
·企业采用存在时滞:因为企业不仅要购买AI工具,还要重构流程、培训员工、整合数据,这通常需要3到5年甚至更长时间;
·边际效用递减:第一批AI应用如客服、文案、代码辅助效率提升最明显,越往后可替代和可优化的空间越小;
·统计口径滞后:GDP难以准确捕捉AI带来的免费或低价服务价值,例如AI让一名员工完成过去10个人的工作,GDP可能只统计这名员工的产出,而不是被替代的10个人的工作总量;
·就业冲击的反向拖累:如果AI导致大规模失业,消费下降可能抵消生产率提升带来的增长。
因此,即便AI最终能将生产率提升到5%以上,要在“未来几年”就实现两位数GDP增长,仍然是一个概率极低的激进假设。
五、Brett Winton的警告:资本虹吸效应
比GDP预测更值得重视的,是ARK首席未来学家Brett Winton提出的“资本黑洞”理论。
他认为,AI基础设施的投资回报率“高得离谱”,回收期越来越短,但只要这种超高回报持续存在,资本就会像闻到血腥味的鲨鱼一样,不断涌向GPU、数据中心和AI公司,其结果就是:很多传统企业甚至不必真正遭遇AI竞争,资本就会先离开它们。
融资变贵、投资者要求更高回报、股价承压、研发投入受限,一些原本还能正常经营的公司,可能也会被慢慢挤出市场——这不是技术竞争,而是资本回报率差异驱动的无声淘汰。
摩根大通的数据显示,到2030年AI相关债务融资可能达到4.1万亿美元,AI资本支出总额将攀升至5.5万亿美元。这些数字本身就说明,AI正在从全球资本市场吸取巨量资源。
但问题在于:如果资本过度集中于AI基础设施而其他部门失血,整体经济增长反而可能放缓,而不是加速。这就像一个人,把所有营养都输送给一只手臂,手臂可能变得异常强壮,但身体会垮掉!
六、美国GDP两位数增长:可能性有多大?
综合来看,我对“未来几年美国实际GDP两位数增长”持高度怀疑态度,更可能的情景是——
·短期1到2年:美国GDP增速大概率维持在1.5%到3%的温和区间,AI投资和消费支撑部分增长,但利率、财政赤字和地缘因素构成制约;
·中期3到5年:如果AI应用真正大规模落地,生产率可能提升至3%到4%,GDP增速有望阶段性达到4%到5%,但这需要企业完成深度转型,而不是简单购买AI工具;
·长期5到10年:AI可能成为推动经济增长的核心力量,但能否达到两位数增长,取决于AI能否进入制造业、建筑业、农业、医疗等传统行业,并真正实现生产率革命。
木头姐的“两位数”预测更像是一个长期愿景的上限,而非未来几年的基准情景。
七、对中国的启示:AI增长不是谁喊得响,而是谁落得了地
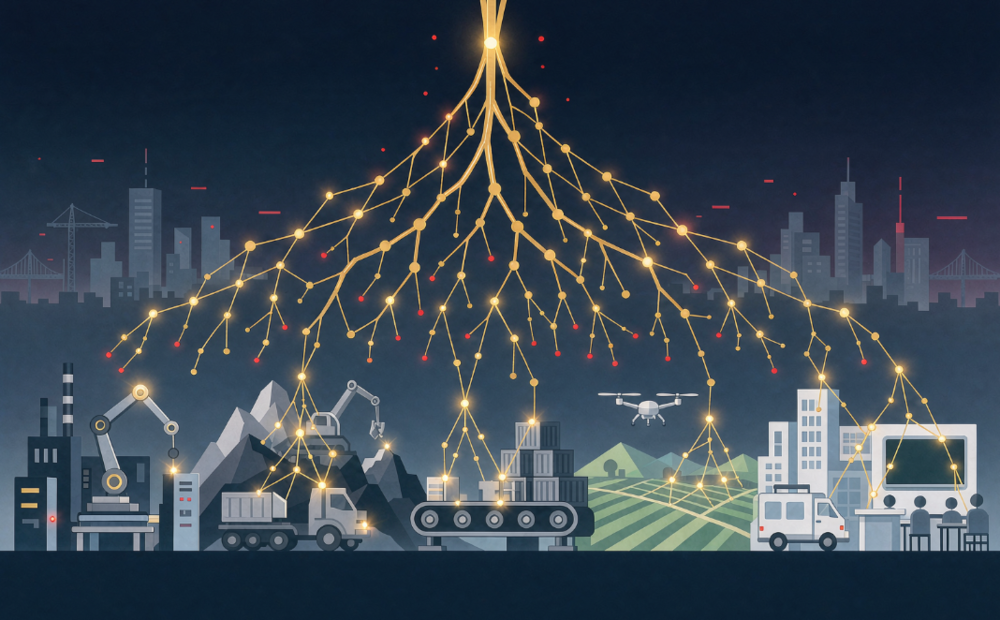
▲决定增长上限的不是AI的“声量”,而是AI的“落地深度”
虽然木头姐和马斯克的讨论发生在美国语境下,但对中国同样有参考价值。
中国拥有全球最完整的产业体系,也拥有海量可以被AI改造的传统行业。AI对中国的最大意义,不是诞生多少个“中国版OpenAI”,而是能否让AI进入工厂、矿山、水务、物流、农业、医疗的具体场景。
决定未来增长的不是AI的“声量”,而是AI的“落地深度”。如果一个国家的AI只是停留在聊天机器人和概念炒作层面,那么GDP增长很可能只是温和提升;但如果AI能够真正重构生产流程、降低能耗、提升良品率、缩短交付周期、改善基层医疗和教育,那么GDP增长的上限将被显著抬升。
从这个意义上说,中国的机会不在于复制木头姐的预测,而在于把AI变成可测量的生产效率、可复制的行业解决方案、可负担的公共服务。
八、结论:相信AI,但不要迷信数字
AI确实正在重写经济增长的底层逻辑,它有可能让知识工作者的效率提升数倍,让传统行业的生产成本大幅下降,让创新周期从十年缩短到一两年。
但技术从来不会自动转化为GDP。木头姐的“两位数增长”预测,更像是一面放大镜,让我们看到AI可能释放的巨大能量;Brett Winton的“资本黑洞”警告,则提醒我们注意AI可能带来的结构性失衡。
未来几年,美国经济进入两位数增长的可能性极低,但这并不意味着AI不重要,相反,正是因为AI的影响是渐进的、分行业的、充满不确定性的,我们才更需要:
·对企业的AI转型保持耐心,不被短期泡沫迷惑;
·对资本的过度集中保持警惕,避免传统部门被抽干;
·对政策和制度创新保持期待,让AI红利能够更广泛地分配。
AI的巨浪确实已经到来,但巨浪之后是涨潮还是退潮,取决于我们如何让这艘船行驶得更稳。
本文配图由AI生成期货黄金杠杆是多少。
文章为作者独立观点,不代表股票配资门户网-股票配资网站行情-股票配资资讯网观点
相关文章


